
Rien n’oblige un parent à prévenir les bénéficiaires de son assurance-vie. Deux démarches gratuites permettent de savoir si un contrat vous attend.
Après un décès, on s’occupe du notaire, de la banque, des factures, du logement. L’assurance-vie, elle, passe souvent sous le radar. Un souscripteur n’a aucune obligation d’informer les personnes qu’il désigne comme bénéficiaires, et beaucoup de familles ignorent qu’un contrat existe. S’il n’est jamais réclamé, son capital finit à la Caisse des dépôts, puis, au bout de 30 ans, dans les caisses de l’État. Pour l’éviter, deux démarches suffisent : saisir l’AGIRA, et demander au notaire d’interroger le fichier FICOVIE.
Dans cet article :
Héritier et bénéficiaire, deux statuts différents
L’assurance-vie se règle en dehors de la succession. Le capital va aux personnes nommées dans la clause bénéficiaire, qui ne sont pas forcément les héritiers. On peut être héritier sans être bénéficiaire, et l’inverse. Un neveu, une amie, un petit-enfant peuvent ainsi toucher un capital sans figurer nulle part dans le partage prévu par la réserve héréditaire.
Ce fonctionnement explique pourquoi tant de contrats restent sans réclamation : le notaire règle la succession, mais personne ne pense à l’assurance-vie, ou le bénéficiaire désigné ignore tout du contrat. C’est d’ailleurs l’une des règles méconnues qui peuvent faire perdre un héritage.
Ce que l’assureur est censé faire de son côté
Depuis la loi de 2007, renforcée par la loi Eckert de 2014, les assureurs doivent consulter chaque année le répertoire national des personnes (RNIPP) pour vérifier si leurs assurés sont décédés. S’ils apprennent un décès, ils doivent rechercher les bénéficiaires et leur demander les pièces nécessaires sous 15 jours.
Un contrat dont personne ne connaît l’existence ne peut être réclamé par personne.
Le système a ses limites. Une clause floue, un bénéficiaire qui a déménagé ou changé de nom après un mariage, et la recherche s’enlise. Au bout de dix ans sans résultat, l’assureur transfère le capital à la Caisse des dépôts. Celle-ci le garde 20 ans de plus, sans rechercher qui que ce soit, avant de le verser définitivement à l’État. En 2025, la Caisse des dépôts a ainsi versé 89 millions d’euros à l’État au titre de cette déchéance trentenaire, tous produits confondus.
Les deux démarches pour savoir si un contrat vous attend
Elles sont complémentaires : la première se fait seul et gratuitement, la seconde passe par le notaire chargé de la succession.
Saisir l’AGIRA, sans passer par un notaire
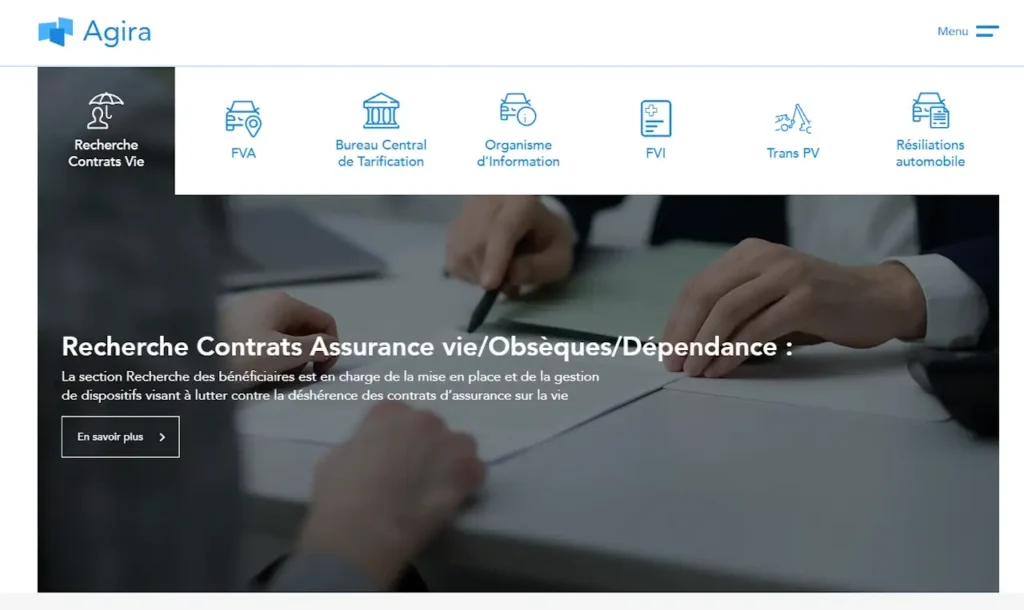
L’AGIRA est l’organisme désigné par la loi (article L132-9-2 du Code des assurances) pour centraliser ces recherches. Toute personne qui pense être bénéficiaire peut la saisir gratuitement, en ligne ou par courrier, avec l’acte de décès du proche. Il n’est pas nécessaire de connaître le nom de l’assureur. L’AGIRA transmet la demande sous 15 jours à l’ensemble des assureurs, environ 150 entreprises selon son directeur. Si vous êtes désigné dans un contrat, l’assureur concerné a un mois pour vous en informer. Les assureurs ne reviennent vers vous que s’ils détiennent un contrat à votre nom. Le site economie.gouv.fr détaille la procédure.
Demander au notaire d’interroger FICOVIE
Tenu par l’administration fiscale, le fichier FICOVIE recense les contrats d’assurance-vie et de capitalisation d’au moins 7 500 euros. Les héritiers ne peuvent pas le consulter eux-mêmes : c’est le notaire chargé de la succession qui l’interroge, sur leur mandat. Il obtient la liste des contrats souscrits par le défunt, ce qui sert aussi à établir la déclaration de succession. Pensez à le demander explicitement dès le premier rendez-vous, au même titre que la liste des comptes bancaires et des frais bancaires liés à la succession.
Une fois le contrat retrouvé : les délais qui vous protègent
Le bénéficiaire envoie à l’assureur l’acte de décès, une pièce d’identité et un RIB, plus les éventuels documents demandés. La loi encadre ensuite le paiement de près.
| Étape | Délai légal |
|---|---|
| Demande des pièces par l’assureur | 15 jours après l’avis de décès et l’identification du bénéficiaire |
| Versement du capital | 1 mois maximum après réception du dossier complet |
| En cas de retard | Intérêts au double du taux légal pendant 2 mois, puis au triple |
| Contrat jamais réclamé | Transfert à la Caisse des dépôts après 10 ans, puis à l’État au bout de 30 ans au total |
Autre garantie de la loi Eckert : le capital est revalorisé à partir du jour du décès, jusqu’à la réception des pièces. Un contrat retrouvé tard ne reste donc pas figé à sa valeur de départ. L’assureur ne peut pas non plus multiplier les demandes de documents identiques pour gagner du temps.
Contrat déjà transféré : il reste Ciclade
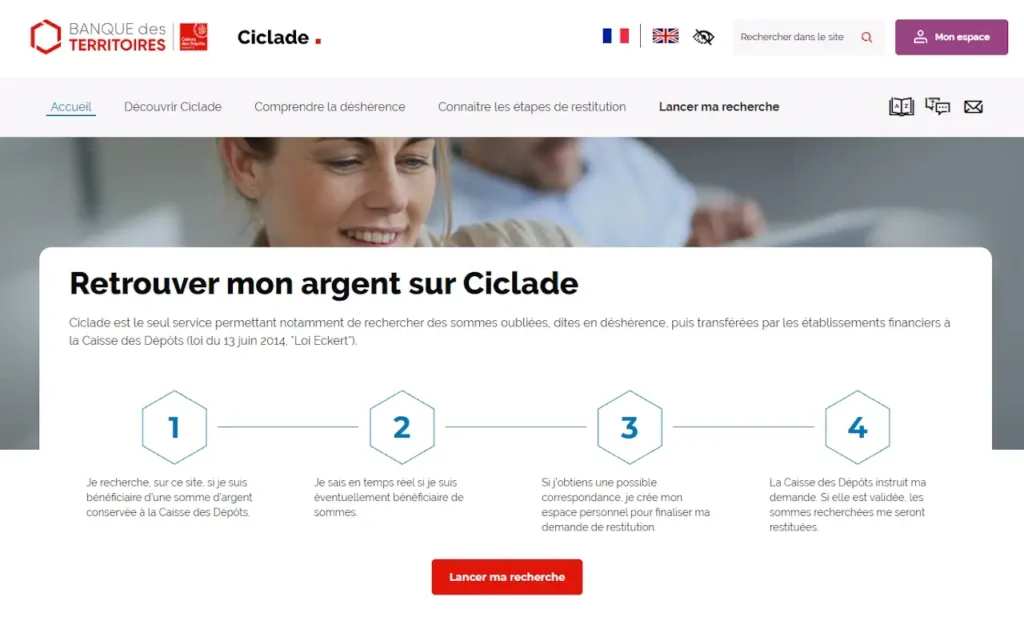
Si le décès date de plus de dix ans environ, le capital a peut-être déjà quitté l’assureur. La recherche se fait alors sur Ciclade, le service gratuit de la Caisse des dépôts, à partir de l’identité du défunt. En 2025, elle a restitué 164,4 millions d’euros à des titulaires et des ayants droit.
Ces sommes sont aussi celles que vise le prélèvement exceptionnel de 17 % prévu par le projet de budget 2027, examiné au Sénat à partir du 20 novembre. La mesure n’est pas votée, et le texte promet un remboursement intégral, intérêts compris, aux bénéficiaires qui se manifestent. Elle rappelle surtout qu’un capital non réclamé finit, tôt ou tard, par profiter à quelqu’un d’autre que la personne choisie par le défunt.
Et pour ses propres contrats ?
Le meilleur moyen d’éviter ce scénario à ses proches tient en trois gestes : rédiger une clause bénéficiaire précise (avec nom, prénom et date de naissance quand c’est possible, plutôt qu’une formule vague), prévenir les personnes désignées, et mettre à jour ses coordonnées à chaque mariage, divorce ou déménagement. Une précision qui compte d’autant plus que l’assurance-vie reste l’un des outils de transmission les plus utilisés par les épargnants.
BuzzWebzine est un média indépendant. Soutiens-nous en nous ajoutant à tes favoris sur Google Actualités :