
Participation, intéressement, Perco : l’épargne laissée chez un ancien employeur ne disparaît pas. Deux services publics gratuits aident à la retrouver.
Un premier CDI au début des années 2000, une prime de participation placée sans trop y penser, puis un départ, un déménagement, une autre vie. Des années plus tard, ce PEE ou ce Perco existe toujours quelque part, chez un teneur de compte dont on a oublié le nom. Bonne nouvelle : cet argent reste à vous, et deux sites publics gratuits permettent de le localiser, info-retraite.fr et Ciclade, le service de la Caisse des dépôts.
📝 L’essentiel à retenir
- Un plan d’épargne salariale oublié n’est jamais perdu du jour au lendemain : il reste chez le gestionnaire pendant des années.
- Pour un Perco, un PER d’entreprise ou un contrat « article 83 », le réflexe est le service « Mon épargne retraite » d’info-retraite.fr.
- Si les fonds sont déjà partis à la Caisse des dépôts, la recherche se fait sur Ciclade, gratuitement.
- Le document à ressortir des cartons : l’état récapitulatif remis lors du départ de l’entreprise.
Combien de temps votre épargne reste chez l’ancien gestionnaire ?
Le compte à rebours ne démarre pas à votre départ de l’entreprise. Pour un PEE, les sommes sont bloquées cinq ans, et la loi Eckert ne commence à compter l’inactivité qu’à la fin de ce blocage. Selon l’Autorité des marchés financiers (AMF), le compte est déclaré inactif cinq ans plus tard, puis transféré à la Caisse des dépôts dix ans après la fin du blocage. L’argent revient définitivement à l’État au bout de 30 ans.
Si le titulaire est décédé, tout va plus vite : le transfert intervient trois ans après le décès lorsque aucun héritier ne s’est manifesté.
Votre ancien employeur avait l’obligation de vous remettre un document qui donne le nom et l’adresse de votre gestionnaire.
Entre-temps, le gestionnaire doit vous écrire chaque année, puis vous prévenir six mois avant le transfert. Encore faut-il que le courrier arrive à la bonne adresse. C’est là que tout se joue : un déménagement non signalé suffit pour que les relances se perdent pendant dix ans.
Le papier à retrouver avant toute recherche
En quittant une entreprise qui proposait un PEE, un PEI ou un Perco, chaque salarié reçoit un état récapitulatif de son épargne salariale, au même titre que le certificat de travail et le solde de tout compte. Le Code du travail (article L3341-7) impose d’y faire figurer l’identité et l’adresse du teneur de compte, le détail des avoirs et leurs dates de disponibilité. Depuis 2021, il recense aussi les contrats de retraite supplémentaire.
Ce document indique un autre point souvent négligé : qui paie les frais de tenue de compte après le départ. Selon le règlement du plan, ils peuvent passer à la charge de l’ancien salarié et être prélevés sur l’épargne elle-même. Une raison de plus de ne pas laisser dormir un vieux plan, surtout quand on a déjà comparé le PEE et le Perco au moment d’y placer ses primes.
Vous ne retrouvez pas ce document ? Le service RH de l’ancien employeur peut vous indiquer le nom du gestionnaire du plan.
Deux services publics, selon l’endroit où se trouve l’argent
Tant que les fonds n’ont pas été transférés, il faut s’adresser au gestionnaire. Une fois transférés, seule la Caisse des dépôts peut les rendre.
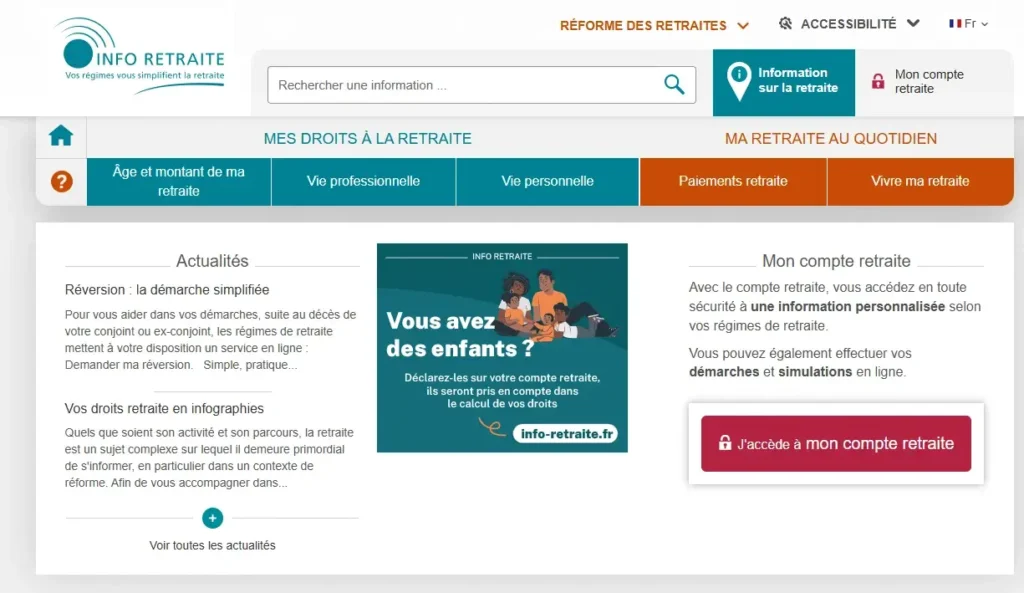
« Mon épargne retraite », pour les plans encore gérés
Ouvert en juillet 2022 en application de la loi du 26 février 2021 contre la déshérence des contrats de retraite supplémentaire, le service « Mon épargne retraite » du site info-retraite.fr liste les produits d’épargne retraite enregistrés à votre nom et l’organisme qui les gère : Perco, PER collectif, contrat article 83, mais aussi Madelin ou Préfon. La connexion se fait avec FranceConnect, et la consultation est gratuite. Un contrat article 83 a pu être ouvert par l’employeur sans que le salarié s’en souvienne, comme le PER obligatoire qui l’a remplacé.
Le PEE, lui, n’est pas un produit de retraite : pour le retrouver, l’état récapitulatif et le service RH restent les meilleures pistes.
Ciclade, pour les sommes déjà transférées
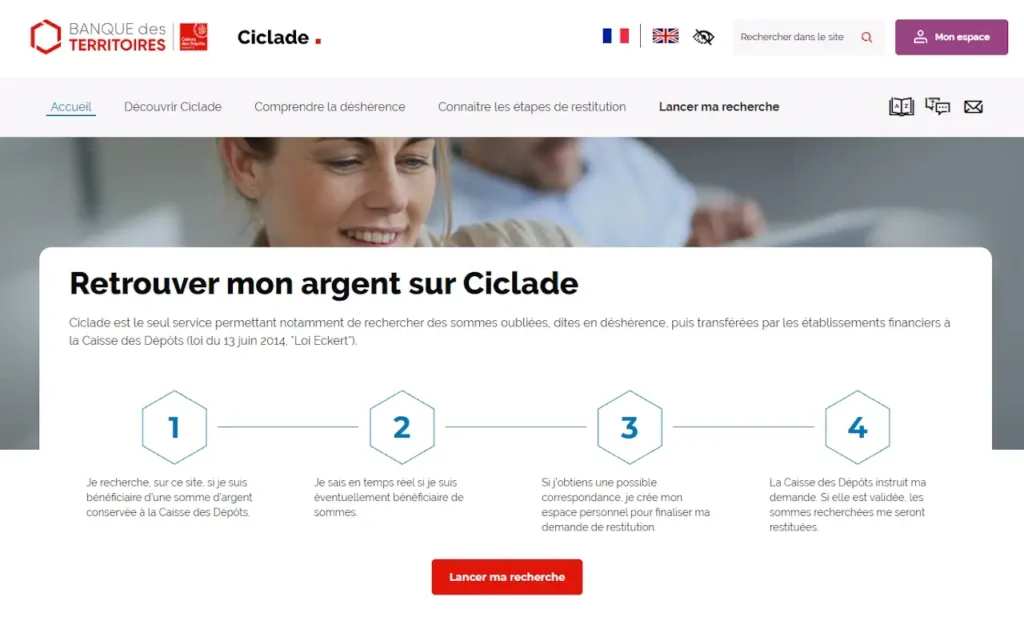
Au bout du délai d’inactivité, le gestionnaire clôture le compte et vire le solde à la Caisse des dépôts. Sur Ciclade, une recherche par état civil (nom de naissance, prénoms, date de naissance, anciennes adresses) indique si une somme vous attend. La Caisse des dépôts ne contacte personne, c’est à vous de faire la démarche. En 2025, elle a rendu 164,4 millions d’euros à leurs propriétaires, avec une moyenne de 943 euros par dossier.
Ce qui change si l’argent est déjà à la Caisse des dépôts
Avant le transfert, les parts de fonds (FCPE) et les actions de l’entreprise sont vendues. On récupère donc des euros, figés à la date de la vente, et non plus des titres qui auraient pu continuer à progresser.
Ces sommes sont aussi visées par le prélèvement exceptionnel de 17 % prévu par le projet de budget 2027, au même titre que les comptes bancaires et les assurances-vie en déshérence. La mesure n’est pas votée, et le texte prévoit de tout rembourser, intérêts compris, à ceux qui réclament leur dû. Le Sénat doit l’examiner à partir du 20 novembre.
| Votre situation | Où chercher |
|---|---|
| Départ récent, plan encore actif | Le gestionnaire indiqué sur l’état récapitulatif |
| Perco, PER collectif ou article 83 dont vous avez perdu la trace | « Mon épargne retraite » sur info-retraite.fr |
| Plan sans nouvelles depuis plus de dix ans | Ciclade, sur le site de la Caisse des dépôts |
| Épargne d’un proche décédé | Ciclade, trois ans après le décès |
Un réflexe à prendre à chaque changement de vie
Le plus simple reste de ne rien laisser tomber dans l’oubli. Signalez chaque déménagement au teneur de compte, pas seulement à l’employeur, une fois parti de l’entreprise. Et rangez l’état récapitulatif avec vos papiers de retraite : ce vieux plan fait partie des leviers qui peuvent compléter une future pension, et il peut aussi être transféré vers le plan d’un nouvel employeur.
BuzzWebzine est un média indépendant. Soutiens-nous en nous ajoutant à tes favoris sur Google Actualités :


