
L’État veut prélever 17 % sur l’épargne oubliée à la Caisse des dépôts. Rayée par les députés, la mesure revient au Sénat. Vos droits restent intacts.
Un vieux Livret A ouvert à la naissance, une assurance-vie souscrite par une grand-mère sans que personne ne le sache, un compte resté actif après un déménagement : tout cet argent finit un jour à la Caisse des dépôts et consignations (CDC), qui le garde jusqu’à ce que quelqu’un le réclame. L’article 23 du projet de loi de finances (PLF) pour 2027 propose d’en prélever 17 % dès le 1er janvier 2027. La mesure n’est pas votée. Elle n’a pas disparu pour autant.
📝 L’essentiel à retenir
- Le gouvernement propose un prélèvement exceptionnel de 17 % sur les avoirs en déshérence détenus par la CDC au 31 décembre 2026, pour environ 1,4 milliard d’euros de recettes.
- Supprimé par les députés le 2 novembre, l’article est revenu dans le texte transmis au Sénat après le rejet du budget par l’Assemblée.
- Si vous réclamez l’argent après le prélèvement, le texte prévoit de vous rendre la totalité, intérêts compris.
- La recherche est gratuite sur Ciclade, ou auprès de l’AGIRA pour une assurance-vie pas encore transférée.
Dans cet article :
Supprimée par les députés, la mesure revient pourtant au Sénat
Le 2 novembre, l’Assemblée nationale a voté la suppression de l’article 23, par 51 voix contre 37. Deux jours plus tard, les députés ont rejeté toute la partie « recettes » du budget, par 458 voix contre 0. Ce rejet a fait tomber tous les votes intermédiaires : le Sénat examine donc le texte initial du gouvernement, article 23 compris. La discussion en séance s’ouvre le 20 novembre.
Si le texte passait en l’état, la CDC calculerait elle-même le prélèvement sur son stock de fin 2026 et le verserait à l’État. Les titulaires n’auraient rien à faire et ne recevraient aucun courrier. Rapporté au taux de 17 %, l’objectif de 1,4 milliard suppose une assiette d’environ 8,2 milliards d’euros.
Avoir en déshérence : de quel argent parle-t-on ?
Un avoir en déshérence est une somme que personne ne réclame. Les règles viennent de la loi Eckert de 2014, déjà détaillée dans notre article sur les milliards qui dorment sur des comptes bancaires. Un compte bancaire sans aucun mouvement part à la CDC après 10 ans si le titulaire est vivant, 3 ans après son décès sinon. Une assurance-vie y est transférée 10 ans après que l’assureur a eu connaissance du décès sans retrouver les bénéficiaires.
La CDC conserve ensuite l’argent. Au bout de 30 ans au total, il revient définitivement à l’État : c’est la déchéance trentenaire. Depuis 2017, elle a déjà rapporté 640,7 millions d’euros au Trésor, dont 89 millions en 2025.
Les raisons de l’oubli sont souvent banales :
- un contrat souscrit il y a trente ou quarante ans, rangé dans un tiroir puis perdu de vue ;
- un décès, alors que l’assuré n’avait aucune obligation de prévenir ses bénéficiaires ;
- un déménagement, et les courriers de la banque ou de l’assureur partent à une adresse périmée.
Le texte promet un remboursement intégral, mais sous conditions
Le gouvernement présente le prélèvement comme une avance sur la déchéance trentenaire. Si un titulaire ou un héritier se manifeste après le 1er janvier 2027, l’État reverse à la CDC les 17 % prélevés, augmentés d’intérêts, et la CDC paie la somme complète. Sur 2 000 euros oubliés, 340 euros partiraient donc à l’État en janvier, puis reviendraient au moment de la réclamation.
Le prélèvement ne coûte rien à celui qui réclame. Il ne pèse que sur l’argent dont personne ne connaît l’existence.
Cette garantie figure dans un projet, pas dans une loi. Pendant la navette, le texte peut être modifié : un amendement déposé en commission à l’Assemblée proposait même de doubler le taux, à 34 %. Réclamer son dû dès maintenant évite de dépendre d’une règle encore en débat. Les dossiers prennent aussi du temps à instruire, et l’horloge des 30 ans continue de tourner.
Comment retrouver et réclamer l’argent
Tout dépend de l’endroit où se trouvent les fonds : déjà à la CDC, ou encore chez l’assureur.
Sur Ciclade, pour l’argent déjà transféré
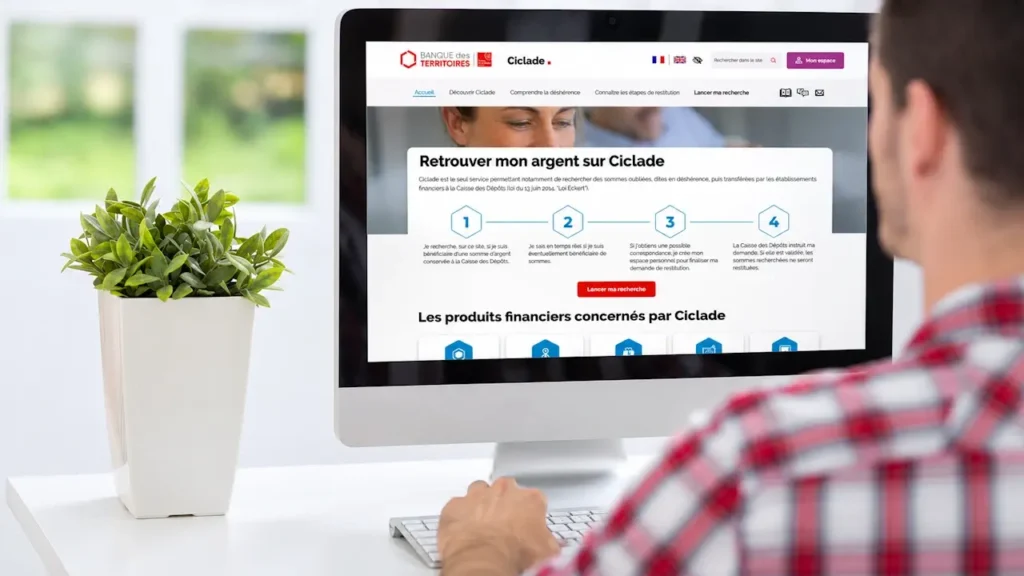
Le service Ciclade de la Caisse des dépôts est gratuit. On y saisit l’identité du titulaire, vivant ou décédé, pour savoir si une somme existe à son nom, puis on dépose une demande en ligne avec les justificatifs : pièce d’identité et, pour un proche, documents prouvant sa qualité d’héritier ou de bénéficiaire. La CDC ne recherche pas elle-même les ayants droit, la démarche vous revient. En 2025, elle a restitué 164,4 millions d’euros, soit 943 euros en moyenne par dossier.
Auprès de l’AGIRA, pour une assurance-vie récente
Si le décès date de moins de 10 ans environ, le contrat est sans doute encore chez l’assureur, et il n’est pas concerné par le prélèvement. L’AGIRA interroge gratuitement les compagnies pour vous. C’est souvent l’étape oubliée lors d’une succession, au même titre que ces règles méconnues qui peuvent faire perdre un héritage.
Une précaution : la Caisse des dépôts ne contacte jamais les particuliers pour leur annoncer une somme oubliée. Un appel ou un SMS de ce genre relève de l’escroquerie, sur le modèle des arnaques au faux conseiller bancaire.
Un contrat d’avant 1991 ? Ne le clôturez pas à la légère
Retrouver un très vieux contrat donne envie de tout récupérer. Pour une assurance-vie souscrite avant le 20 novembre 1991, c’est souvent une mauvaise idée. Ces contrats bénéficient d’un régime successoral que les plus récents n’ont pas, comme le montre ce tableau.
| Date de souscription | Primes versées avant le 13 octobre 1998 | Primes versées depuis le 13 octobre 1998 |
|---|---|---|
| Avant le 20 novembre 1991 | Exonération totale, quel que soit l’âge de l’assuré | Abattement de 152 500 € par bénéficiaire, puis 20 % (31,25 % au-delà de 700 000 €), même pour les primes versées après 70 ans |
| Depuis le 20 novembre 1991, primes versées avant 70 ans | Exonération totale | Abattement de 152 500 € par bénéficiaire, puis 20 % et 31,25 % |
| Depuis le 20 novembre 1991, primes versées après 70 ans | Droits de succession sur les primes au-delà de 30 500 € | Droits de succession sur les primes au-delà de 30 500 € |
Pour un épargnant de plus de 70 ans, alimenter ce vieux contrat plutôt qu’un nouveau reste donc plus intéressant pour transmettre son patrimoine avec l’assurance-vie. Attention aux avenants : une modification en profondeur peut faire perdre l’antériorité du contrat pour les versements suivants.
Le plus simple, si vous retrouvez un contrat de ce type à votre nom, est de reprendre contact avec l’assureur et de mettre à jour vos coordonnées et votre clause bénéficiaire. Une fois les fonds partis à la CDC, on récupère de l’argent, plus le contrat ni son régime fiscal.
BuzzWebzine est un média indépendant. Soutiens-nous en nous ajoutant à tes favoris sur Google Actualités :